恒大物业的未来买家可能已进入排他谈判窗口。10月9日,彭博及其他媒体援引知情人士披露,亚洲私募股权机构太盟投资集团(PAG)正与中国恒大清盘人商讨收购恒大物业多数股权的最终条款。恒大物业此前的公开公告确认,清盘人已与一名选定投标人签署排他性安排,期限截至10月27日,但未公布对方名称。
资本市场容易把这一消息理解成破产集团终于找到一个有价格的资产。对清盘债权人、数百万物业服务用户以及恒大物业员工而言,事情并没有这么简单:一个拥有实际经营现金流的物业管理企业,能否在母公司巨额债务阴影中独立存活,出售所得又将如何进入债权清偿次序? 被出售的不是空壳
恒大物业官网披露,截至2025年末,该公司在管面积约6亿平方米,覆盖约300座城市、3000多个项目以及超过400万户业主。与遭遇开发、融资与交付危机的房地产母公司相比,物业服务业务包含持续运行的住宅和商办项目、物业费收取、人员管理及日常维护等关系。这使它成为清盘程序中少数仍可通过持续经营评估价值的大型资产。
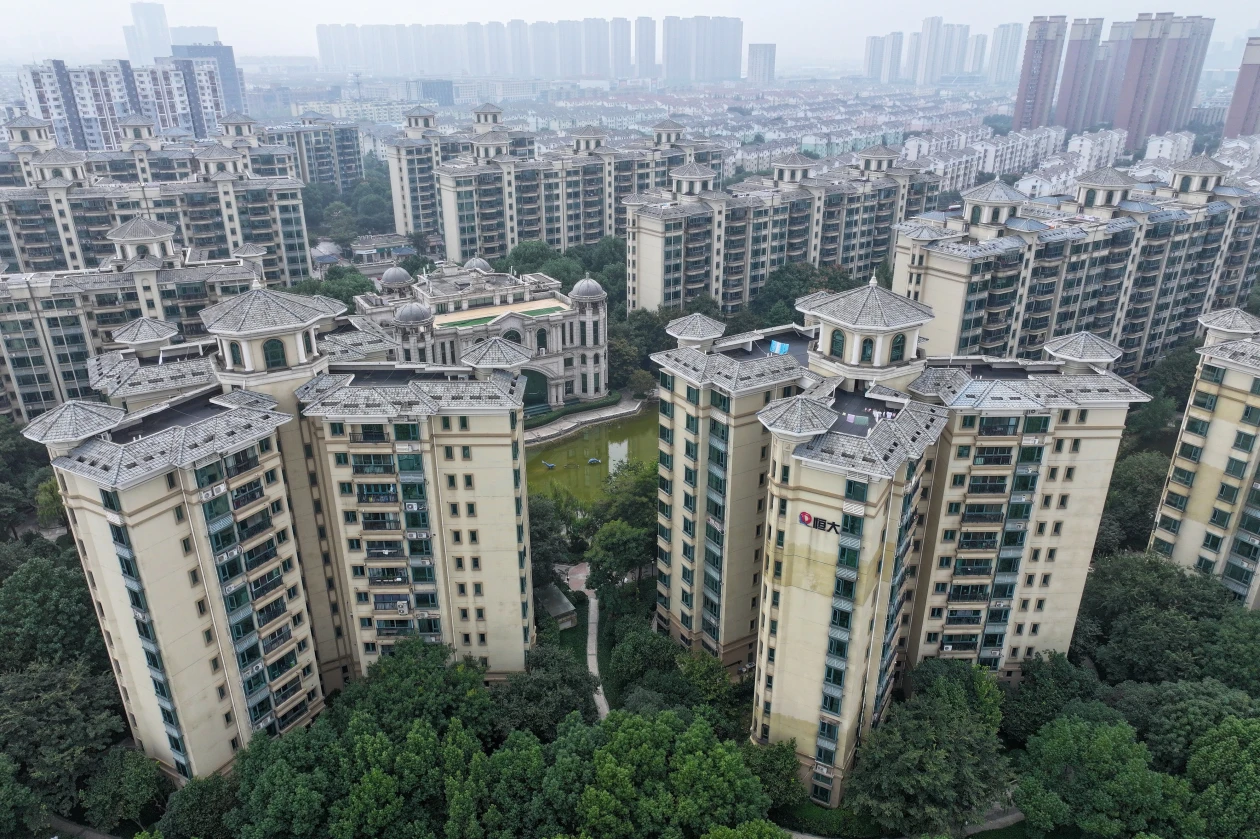
但“在管面积庞大”与“买家愿意承担的价格”不是同一个概念。收款率、人员成本、关联应收款、管理合同期限和项目续约能力,都直接影响股权价值。对于想购买控股权的机构来说,最重要的不是恒大的历史销售神话,而是脱离母公司后能持续产生多少可分配现金。 谁拥有收款权,谁必须为旧账负责
相关报道提及,潜在交易涉及恒大物业约51.016%的股权。清盘人寻求套现,是为了让离岸破产债权人可能取得部分回收;但最终成交价、付款条件及税费、抵押和其他权利负担,在目前公开信息中尚不能据此断定。
这也让一个看似技术性的公司股权交易具有公共意义:债权人希望最大化回收,但物业管理公司的客户关心服务质量和安全。买家可以更换股东结构,却不可能通过股权变更自动消除水、电、电梯、消防、保安与基层员工工资等日常运营责任。任何交易都应当有助于维持公司合法的履约能力,而不是将原有经营价值尽数转移,让服务和劳动成本留给社会。 从许家印债务帝国到资产逐件出售
中国恒大2024年在香港遭法院下令清盘。路透社指出,这家集团在危机中负债总额曾达到约3000亿美元量级,离岸清盘人面对长期而复杂的资产回收。物业公司的可能出售之所以值得关注,正因它与母公司自身的债务、关联交易及追偿进度紧密相连。
对中国房地产权力关系的观察不能只停留在“民营企业经营失败”。恒大多年快速扩张依赖高杠杆融资、预售制度、地方土地财政与资本市场融资的共同环境。投资者、购房家庭、物业用户与地方行政体系都以不同方式卷入这张网络。如今清盘人出售有实际服务业务的子公司,等于把过去高度集中于开发商集团的资源拆分、重新定价和分配。 10月27日不是成交日
排他谈判仅意味着在约定期限内优先讨论交易,并不构成最终收购。股权出售仍可能涉及尽职调查、定价、审批和各方条件;即使成交,清盘债权人的最终回收比例也必须以可分配所得和债权顺位确定。
这里有两套不同的价值尺度。一套是清盘市场的价格,它决定股权究竟可以换回多少钱;另一套是日常生活的价值,它决定物业员工是否按时获得工资、业主是否继续获得服务。恒大物业的交易是否真正有助于破产善后,不能只以资本市场短期涨跌作答,而要看清盘回收是否透明、公司经营是否稳定,以及曾经承担扩张代价的债权人和普通家庭是否得到应有的保障。
文章讨论
已验证会员可围绕报道公开交流,并自行管理自己的内容。
正在检查会员登录状态…