De blogger voegt eraan toe:
Op 8 oktober heeft de Chinese Volksbank deze verklaring zo eenvoudig afgelegd.
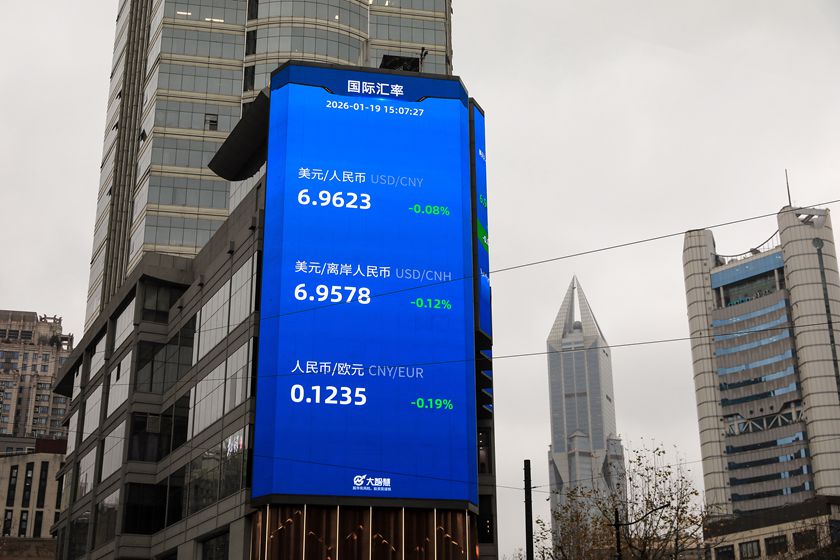
De centrale bank benadrukte ook dat China nooit had deelgenomen aan een.competitieve depreciatie en dat de wisselkoers van de renminbi grotendeels door de markt werd bepaald; Sinds 2026 heeft de renminbi in plaats daarvan met ongeveer 4% gewaardeerd tegen de Amerikaanse dollar.
原始来源 · reuters.comReuters:China has no need or intention to weaken yuan for trade edgereuters.com ↗Maar dit debat is nog niet afgelopen, omdat Europa meer vraagt dan alleen hoeveel de renminbi waard is.
Test Central Bank statement: de wisselkoerstrend van de renminbi dit jaar
Dit moet eerst op tafel worden gelegd.
De renminbi is dit jaar gegroeid tegen de dollar. De Centrale Bank van China is daarom van mening dat de toekenning van de Europese druk op de productie om de wisselkoers te manipuleren niet in overeenstemming is met de huidige marktontwikkelingen.
De logica van het tegenargument van Peking is duidelijk: als de renminbi niet wordt geduwd, dan kan Europa de Chinese exportgroei niet gewoon interpreteren als..geld bedriegen.
Het probleem is dat het handelstekort van de EU ten opzichte van China nog steeds meer dan 1 miljard euro per dag bedraagt.
De EU heeft betrekking op de beleidsmix achter de exportgroei
De kern van de Europese ondernemingsklachten is steeds meer gericht op drie zaken: overheidssubsidies, overcapaciteit en markttoegang.
Als een Chinese onderneming goedkoper grond, krediet en energie ontvangt, kan zij producten tegen lagere prijzen exporteren, zelfs als de renminbi niet devalueert.
Als China's binnenlandse consumptie chronisch laag is en er een grote nieuwe productiecapaciteit moet worden verkocht, zal ook de exportdruk naar Europa worden overgedragen.
Met andere woorden, de renminbi is slechts één variabele in de keten van de prijsvorming.
Europa vraagt zich af of een economie die wordt aangedreven door nationaal industriebeleid, onvoldoende binnenlandse vraag en voortdurende uitbreiding van de investeringen in de industrie is verschoven interne onevenwichtigheden door uitvoer naar andere markten.
De clean-proofing van de Centrale Bank kan niet het hele industriemodel beantwoorden
De aankondiging van de People's Bank of China dat zij vanaf 2027 aanvullende gegevens over de deviezen zal verstrekken aan het Internationaal Monetair Fonds is een stap de transparantie te vergroten.
Maar de politieke controverse over de onevenwichtigheden in de handel zal niet verdwijnen naarmate de gegevens over de wisselkoersen vollediger worden.
De Xi economie heeft steeds meer benadrukt..nieuwe kwaliteit productiviteit......................................................................................................................... Tegelijkertijd is het economische gewicht van de consumptie, sociale zekerheid en het inkomen van de huishoudens beperkt.
Hierdoor kon China steeds meer grondstoffen produceren, maar het was moeilijk om dezelfde groei van de productiecapaciteit op nationaal niveau te absorberen.
Dus het debat tussen Europa en China ging van..Is de renminbi te goedkoop.. naar een moeilijkere vraag:
Zelfs als de renminbi niet wordt geduwd, zal het door het land gedreven industriemodel zelf ook oneerlijke prijsvoordelen blijven creëren?
Peking kan bewijzen dat er vandaag geen actieve devaluatie van de renminbi is, maar het moet nog steeds verklaren waarom een China met een groeiende wisselkoers nog steeds een groot handelsoverschot heeft.
Een handelsonevenwichtigheid die niet kan worden weggewerkt door middel van wisselkoerscijfers
Volgens Reuters heeft de Centrale Bank van China op 8 oktober verklaard dat de renminbi in de loop van het jaar met ongeveer 4% werd gewaardeerd ten opzichte van de Amerikaanse dollar en dat zij de de gegevens over de deviezen aan het Internationaal Monetair Fonds te verhogen vanaf
- Tegelijkertijd werd de bezorgdheid van de EU over het handelstekort van China van ongeveer 36,6 miljard dollar in 2025 opgemerkt. De wisselkoerswaardering kan de eenvoudige verklaring weerleggen dat de renminbi het hele jaar door afneemt, maar niet kan worden aangetoond dat zij geen invloed heeft op het concurrentiepatroon, in de voorwaarden voor industriële subsidies, financieringskosten, markttoegang en capaciteitstoewijzing. Omgekeerd is het handelstekort zelf geen automatisch bewijs van manipulatie van de wisselkoers. De ware focus van handelsconflicten in Europa en Europa moet worden beoordeeld door de juiste afstemming van elk beleidsinstrument en verifieerbare gegevens.
Het punt van discussie is niet of een verklaring van de centrale bank geloofwaardig is, maar of de structurele voorwaarden achter de prijszetting van een onderneming in een transparante
- Gewoonte.
Artikelbespreking
Geverifieerde leden kunnen openbaar over dit bericht discussiëren en hun eigen inhoud beheren.
Lidmaatschapsstatus controleren…